Cómo calcular el IVA de una factura con varios tipos
calcular IVA de una factura
Cómo calcular el IVA de una factura con varios tipos impositivos: ejemplos y errores frecuentes
Una factura puede incluir productos o servicios sujetos a distintos tipos de IVA. En ese caso, no debes sumar todas las bases imponibles y aplicar un único porcentaje: primero hay que agrupar las operaciones según su tipo, calcular cada cuota y después obtener el total. Te explicamos cómo hacerlo con ejemplos de facturas al 21 %, 10 % y 4 %, descuentos y precios con IVA incluido.
¿Se pueden incluir varios tipos de IVA en una misma factura?
Sí. Una misma factura puede recoger operaciones con tipos de IVA diferentes, siempre que se reflejen correctamente sus bases imponibles y cuotas. El Reglamento de facturación exige, cuando proceda, especificar por separado la parte de base imponible correspondiente a operaciones con distintos tipos impositivos.
Por ejemplo, un comercio puede vender en una misma operación artículos sujetos al 21 %, productos sujetos al 10 % y otros al 4 %. Lo decisivo es el tratamiento fiscal de cada producto o servicio, no el hecho de que aparezcan juntos en un documento.
Cómo calcular el IVA de una factura con varios tipos: fórmula paso a paso
- Identifica el tipo de IVA de cada concepto. Comprueba si corresponde el 21 %, 10 %, 4 % u otro tratamiento legal.
- Separa las bases imponibles. Agrupa los importes sin IVA según el porcentaje aplicable.
- Calcula cada cuota. Multiplica la base de cada grupo por su tipo expresado en decimal.
- Suma las cuotas. Obtendrás el IVA total repercutido en la factura.
- Calcula el total a pagar. Suma todas las bases imponibles y todas las cuotas de IVA; después incorpora, si existen, otros conceptos que correspondan.
Las fórmulas fundamentales son: cuota de IVA = base imponible × tipo de IVA / 100 y total de la factura = suma de bases imponibles + suma de cuotas de IVA (sin perjuicio de retenciones u otros conceptos que puedan afectar al importe a pagar).
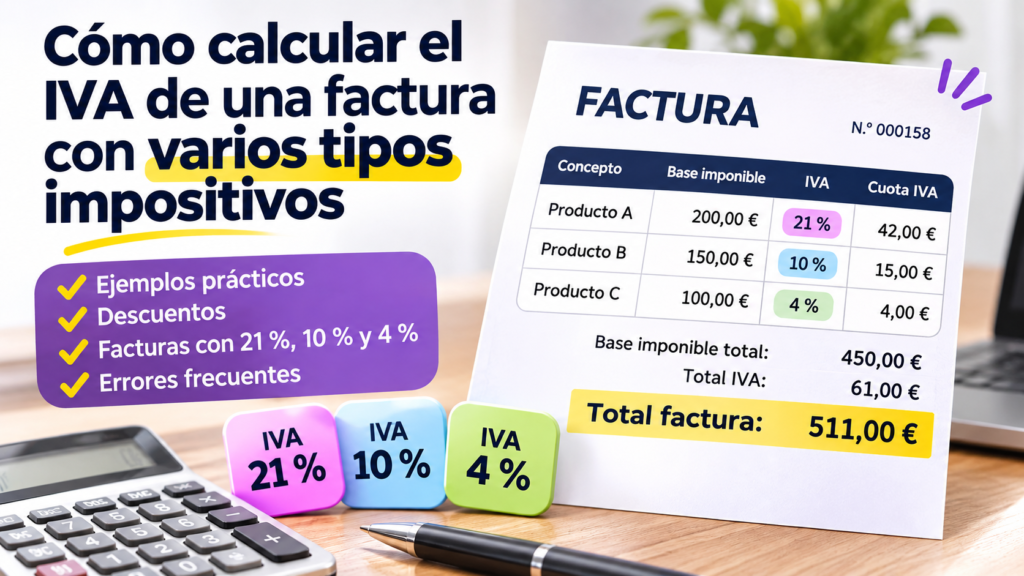
Ejemplo completo: factura con IVA del 21 %, 10 % y 4 %
Imagina una factura que incluye tres líneas con tipos diferentes. Para simplificar el ejemplo, damos por supuesto que cada tipo se ha comprobado previamente y que no existen descuentos ni otros ajustes.
| Concepto | Base imponible | Tipo de IVA | Cuota de IVA | Total de línea |
|---|---|---|---|---|
| Artículo A | 200,00 € | 21 % | 42,00 € | 242,00 € |
| Artículo B | 150,00 € | 10 % | 15,00 € | 165,00 € |
| Artículo C | 100,00 € | 4 % | 4,00 € | 104,00 € |
| TOTAL | 450,00 € | — | 61,00 € | 511,00 € |
El cálculo de las cuotas es 200 × 0,21 = 42 €, 150 × 0,10 = 15 € y 100 × 0,04 = 4 €. Por tanto, el IVA total es 61 € y el importe final de la factura asciende a 511 €.
Fíjate en un detalle: no existe un único tipo de IVA del 13,56 % que debas poner en la factura, aunque 61 € sobre 450 € equivalga aproximadamente a ese porcentaje. Cada operación mantiene su tipo y debe quedar correctamente desglosada.
¿Cómo debe aparecer el desglose de IVA en la factura?
Una factura completa debe contener, entre otros datos exigibles, la descripción de las operaciones, el tipo o tipos impositivos aplicados y la cuota tributaria repercutida, consignada por separado. Cuando hay varios tipos, debe distinguirse la base correspondiente a cada uno.
En la práctica, puedes presentar las líneas con su porcentaje y añadir un resumen de IVA por tipo al final:
| Tipo de IVA | Base imponible | Cuota |
|---|---|---|
| 21 % | 200,00 € | 42,00 € |
| 10 % | 150,00 € | 15,00 € |
| 4 % | 100,00 € | 4,00 € |
| TOTAL | 450,00 € | 61,00 € |
Este resumen facilita la comprobación de importes, la contabilización y la revisión de las facturas antes de preparar el modelo 303. Si emites facturas simplificadas, recuerda que sus requisitos específicos pueden ser distintos.
Cómo calcular una factura con varios tipos de IVA y descuentos
Los descuentos son una de las principales fuentes de errores. Como regla general, un descuento concedido en el momento de la operación y debidamente reflejado reduce la base imponible sobre la que se calcula el IVA. No debe confundirse con una rebaja posterior a la factura, que puede requerir una rectificación.
Ejemplo 1: descuento del 10 % en un producto sujeto al 21 %
Un artículo cuesta 200 € sin IVA y tiene un descuento comercial del 10 %. El descuento es 20 €; la base imponible queda en 180 €; el IVA del 21 % asciende a 37,80 €. El total de esa línea será 217,80 €.
Ejemplo 2: descuento general en una factura con tipos distintos
Supongamos que la factura anterior de 450 € de base imponible recibe un descuento comercial general del 10 %, aplicable proporcionalmente a todas las líneas y reflejado en la factura.
| Tipo | Base inicial | Descuento 10 % | Base tras descuento | Cuota de IVA |
|---|---|---|---|---|
| 21 % | 200,00 € | 20,00 € | 180,00 € | 37,80 € |
| 10 % | 150,00 € | 15,00 € | 135,00 € | 13,50 € |
| 4 % | 100,00 € | 10,00 € | 90,00 € | 3,60 € |
| TOTAL | 450,00 € | 45,00 € | 405,00 € | 54,90 € |
El total será 405 € de base + 54,90 € de IVA = 459,90 €. Lo importante es que el descuento se atribuya correctamente a las operaciones afectadas. No calcules el IVA de toda la factura usando un solo porcentajeni apliques el descuento exclusivamente al grupo del 21 % si afecta a todos.
¿Y si el descuento solo afecta a un producto?
Si el descuento se concede únicamente sobre una línea, se reduce la base de esa línea y se recalcula su IVA. Los demás conceptos permanecen igual. Por ejemplo, un descuento de 20 € sobre el artículo al 21 % reduce su cuota en 4,20 €, pero no modifica las cuotas de los productos al 10 % o al 4 %.
¿Cómo calcular varios tipos de IVA cuando los precios ya lo incluyen?
A veces solo conoces el precio final de cada producto. En ese caso, primero debes quitar el IVA a cada importe utilizando su propio tipo. No sirve dividir toda la factura por 1,21 si contiene productos al 10 % o al 4 %.
Las fórmulas son: base con IVA del 21 % = precio final ÷ 1,21; base con IVA del 10 % = precio final ÷ 1,10; y base con IVA del 4 % = precio final ÷ 1,04.
| Precio con IVA incluido | Tipo | Base sin IVA | IVA incluido |
|---|---|---|---|
| 242,00 € | 21 % | 200,00 € | 42,00 € |
| 165,00 € | 10 % | 150,00 € | 15,00 € |
| 104,00 € | 4 % | 100,00 € | 4,00 € |
| TOTAL: 511,00 € | — | 450,00 € | 61,00 € |
Si necesitas hacer estos cálculos por separado, utiliza la calculadora de IVA de CalculandoIVA.es. Puedes introducir cada importe con su porcentaje, obtener la base y después reunir los resultados en el resumen de la factura.
¿Qué pasa si una factura mezcla operaciones exentas y sujetas a IVA?
Una factura también puede incluir operaciones sujetas y no exentas junto con otras exentas, siempre que el documento cumpla los requisitos de facturación aplicables. En ese supuesto, no debes tratar una operación exenta como si tuviera automáticamente un IVA del 0 %: exención y tipo cero no son conceptos equivalentes.
Hay que identificar la operación, su fundamento fiscal y, cuando proceda, la referencia a la exención. Además, una factura con operaciones exentas puede tener implicaciones en el derecho a deducir el IVA soportado. Si tu actividad combina operaciones de distinta naturaleza, conviene revisar las reglas de deducción y prorrata.
Los 7 errores más frecuentes al calcular el IVA de una factura mixta
- Aplicar el 21 % a la suma de todas las bases. Cada grupo necesita su tipo correcto.
- Sumar porcentajes. Tener operaciones al 21 % y al 10 % no significa aplicar un 31 %.
- Calcular el descuento después del IVA sin revisar la base. Debes identificar cómo afecta el descuento a cada operación.
- Quitar el IVA de todo el total con un solo divisor. Si hay varios tipos, desglosa primero los importes.
- No separar bases y cuotas por tipo. El desglose debe permitir identificar cada operación.
- Redondear demasiado pronto. Conserva precisión en los cálculos y aplica un criterio de redondeo consistente al presentar importes en céntimos.
- Dar por supuesto el tipo aplicable. Comprueba la clasificación fiscal de cada producto o servicio, especialmente cuando existan excepciones.
Cómo comprobar los cálculos antes de emitir la factura
Antes de enviar una factura con distintos tipos impositivos, verifica que la suma de las bases coincide con el subtotal, que cada cuota resulta de multiplicar su base por el porcentaje correcto y que la suma de las cuotas coincide con el IVA total. Finalmente, comprueba el total de la factura y el efecto de posibles descuentos, retenciones o suplidos, cuando procedan.
Una comprobación rápida del ejemplo principal es: 450 € de bases + 61 € de cuotas = 511 €. Si el total que aparece en tu programa de facturación no coincide, revisa el desglose antes de expedirla.
Preguntas frecuentes sobre facturas con distintos tipos de IVA
¿Puedo poner el 21 % y el 10 % en una misma factura?
Sí, si la factura incluye operaciones que legalmente tributan a esos tipos. Debes identificar los conceptos y reflejar correctamente las bases y cuotas correspondientes.
¿Cómo se calcula el IVA total si hay tres porcentajes?
Calcula por separado cada cuota —base al 21 % por 0,21, base al 10 % por 0,10 y base al 4 % por 0,04— y suma los resultados. No apliques un porcentaje único al subtotal.
¿El descuento se aplica antes o después del IVA?
En los descuentos comerciales concedidos en la propia operación y reflejados correctamente, el descuento reduce la base imponible antes de calcular la cuota. Si la rebaja se concede después, puede ser necesario rectificar la factura original.
¿Puedo quitar el IVA de un total que mezcla varios tipos?
No puedes obtener un desglose exacto a partir de un único total sin conocer qué parte corresponde a cada tipo. Necesitas identificar los importes de las operaciones y aplicar el divisor adecuado a cada una.
¿Qué hago si ya he emitido la factura con el IVA mal calculado?
Si el error afecta a una factura ya expedida, normalmente tendrás que emitir una factura rectificativa y revisar si la corrección afecta a las declaraciones presentadas. Consulta nuestra guía sobre cómo corregir una factura con el IVA incorrecto.
¿Hay que indicar cada cuota de IVA por separado?
Sí, la factura debe permitir identificar los tipos aplicados y las cuotas repercutidas, con el desglose de bases que corresponda cuando haya operaciones a distintos tipos.
Conclusión: la clave es calcular cada tipo de IVA por separado
Calcular el IVA de una factura con varios tipos impositivos no es complicado si separas las bases desde el principio. Identifica cada operación, aplica su porcentaje, suma las cuotas y revisa el total. Si hay descuentos o precios con IVA incluido, trabaja siempre sobre los importes correspondientes a cada tipo.
Para comprobar cada cálculo sin errores, puedes apoyarte en la calculadora de IVA de CalculandoIVA.es y utilizar después el resumen por tipos en tu factura.
Normativa de referencia
Para comprobar los requisitos de facturación y el tratamiento del impuesto, consulta la Ley 37/1992, del Impuesto sobre el Valor Añadido (en especial, los artículos relativos a base imponible, tipos y facturación), y el Real Decreto 1619/2012, por el que se aprueba el Reglamento de facturación (especialmente sus artículos 6 y 15). Los ejemplos son didácticos: el tipo aplicable a un producto concreto debe verificarse según la normativa vigente.