Factura electrónica obligatoria: fechas 2027 y 2028
Factura electrónica obligatoria 2027 2028
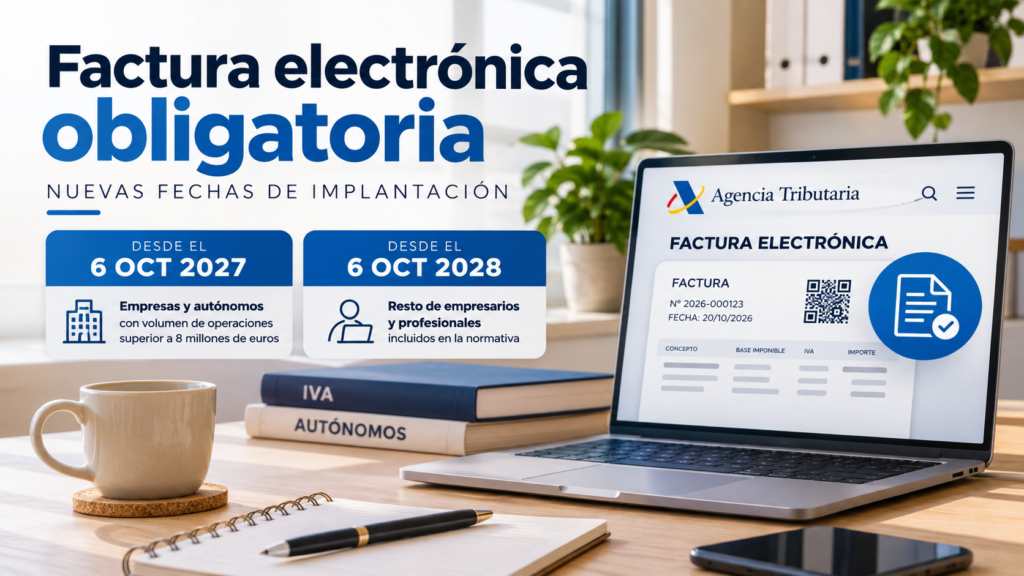
La factura electrónica obligatoria en España ya tiene un calendario definido. La publicación de una nueva orden ministerial en octubre de 2026 activa los plazos para que empresas y autónomos adapten sus sistemas de facturación. Las primeras obligaciones comenzarán en octubre de 2027, mientras que buena parte de los pequeños negocios dispondrá de un año adicional.
La implantación de la factura electrónica obligatoria para autónomos y empresas ha dado un paso decisivo.
El pasado 5 de octubre de 2026 se publicó en el Boletín Oficial del Estado la Orden HAC/1028/2026, que regula la solución pública de facturación electrónica y establece el punto de partida para aplicar los plazos previstos en la normativa.
La orden entró en vigor el 6 de octubre y permite concretar cuándo deberán comenzar a utilizarse las facturas electrónicas en las relaciones comerciales entre empresarios y profesionales.
La medida desarrolla las obligaciones introducidas por la Ley Crea y Crece y reguladas posteriormente mediante el Real Decreto 238/2026, de 25 de marzo.
Aunque la facturación electrónica llevaba tiempo formando parte de los planes de digitalización empresarial, hasta ahora faltaba una pieza normativa necesaria para activar su calendario de aplicación.
Con su publicación, las empresas ya pueden conocer las fechas previstas para adaptarse al nuevo sistema.
¿Cuándo será obligatoria la factura electrónica en España?
La principal novedad de octubre de 2026 es la confirmación del calendario de implantación.
La normativa establece dos fases para comenzar a emitir y recibir facturas electrónicas obligatorias, dependiendo del volumen de operaciones de los empresarios y profesionales.
|
Fecha |
Empresas y autónomos afectados |
|---|---|
|
6 de octubre de 2027 |
Empresarios y profesionales cuyo volumen de operaciones a efectos del IVA haya superado los 8 millones de euros durante el año natural anterior. |
|
6 de octubre de 2028 |
Resto de empresarios y profesionales incluidos en el ámbito de aplicación. |
Estas fechas se calculan a partir de la entrada en vigor de la Orden HAC/1028/2026, que tuvo lugar el 6 de octubre de 2026.
La Agencia Tributaria confirma este calendario de implantación en su página oficial.
¿Qué autónomos deberán adaptarse en octubre de 2028?
La segunda fase afectará a numerosos trabajadores autónomos, profesionales y pequeñas empresas que realicen operaciones comerciales sujetas a esta obligación.
Por ejemplo, un diseñador gráfico que facture a otras empresas españolas, una asesoría que preste servicios a negocios o un proveedor que venda mercancías a comercios podrán encontrarse dentro del ámbito de aplicación.
No obstante, la obligación debe analizarse según las operaciones realizadas y las excepciones contempladas en la normativa.
Es importante destacar que el calendario de 2028 no significa que todos los autónomos deban emitir facturas electrónicas por cualquier venta realizada a partir de esa fecha.
La nueva obligación se centra fundamentalmente en las relaciones comerciales entre empresarios y profesionales.
¿Qué cambia con la nueva orden ministerial de octubre de 2026?
La Orden HAC/1028/2026 regula el funcionamiento de la solución pública de facturación electrónica.
Este sistema permitirá que los empresarios y profesionales puedan utilizar una infraestructura pública para cumplir con las nuevas obligaciones.
La regulación aborda cuestiones técnicas y operativas relacionadas con la emisión, recepción, intercambio y consulta de facturas electrónicas.
También desarrolla los mecanismos necesarios para que las plataformas privadas puedan relacionarse con la solución pública.
Su importancia no reside únicamente en las características del sistema.
La entrada en vigor de esta orden activa oficialmente el cómputo de los plazos de adaptación previstos en la normativa.
Hasta ese momento, las fechas dependían de la publicación de este desarrollo normativo.
Ahora, las empresas disponen de un calendario concreto para planificar la transición.
¿A qué operaciones afectará la factura electrónica obligatoria?
Una de las principales dudas de los autónomos es si tendrán que emitir una factura electrónica cada vez que vendan un producto o presten un servicio.
La respuesta depende del destinatario de la operación.
El Real Decreto 238/2026 establece la obligación para determinadas operaciones en las que el destinatario sea otro empresario o profesional establecido en España, conforme a los requisitos previstos en la norma.
Se trata de lo que habitualmente se conoce como facturación B2B, por las siglas inglesas business to business.
Facturas entre empresas y profesionales
Imaginemos una empresa de mantenimiento que presta servicios a una fábrica española.
Cuando resulte aplicable la obligación, las facturas correspondientes a esas operaciones deberán emitirse y recibirse mediante los sistemas de facturación electrónica admitidos.
Lo mismo puede ocurrir con una asesoría que facture a una sociedad mercantil o con un profesional que trabaje para diferentes empresas.
¿También afecta a las facturas de particulares?
La nueva obligación general de facturación electrónica B2B no se extiende automáticamente a todas las operaciones realizadas con consumidores particulares.
Por ejemplo, una peluquería que presta un servicio a un cliente particular no queda sometida a esta obligación B2B por el mero hecho de realizar esa venta.
Sin embargo, el mismo establecimiento podría tener que utilizar facturas electrónicas cuando facture determinados servicios a otra empresa.
Por tanto, es fundamental distinguir entre las operaciones con particulares y las relaciones comerciales entre empresas o profesionales.
Esta diferencia determina buena parte de las obligaciones previstas en la nueva normativa.
¿Será obligatorio contratar un programa de facturación?
Otra de las cuestiones que preocupan a los pequeños negocios es el coste de adaptación.
La normativa contempla la existencia de una solución pública de facturación electrónica gestionada por la Agencia Tributaria.
Su objetivo es facilitar el cumplimiento de las obligaciones de emisión y recepción de facturas electrónicas.
De esta manera, los contribuyentes podrán utilizar la solución pública o recurrir a plataformas privadas que cumplan los requisitos establecidos.
También se contempla la combinación de ambas vías.
La solución pública de facturación electrónica
La solución pública está concebida como una alternativa para facilitar el acceso al sistema, especialmente a pequeñas empresas y profesionales.
Permitirá realizar determinadas funciones relacionadas con la emisión, recepción y gestión de facturas electrónicas.
Esto significa que la normativa no obliga, por sí misma, a contratar un programa privado de pago.
No obstante, cada negocio deberá valorar sus necesidades.
Una empresa con numerosas operaciones, distintos departamentos o procesos contables complejos puede necesitar funcionalidades adicionales.
En cambio, un autónomo que emita pocas facturas podría encontrar suficiente una herramienta más sencilla, siempre que permita cumplir sus obligaciones.
La Agencia Tributaria explica el funcionamiento general del sistema en su apartado oficial sobre facturación electrónica.
¿Servirá con enviar las facturas en PDF?
Esta es una de las diferencias más importantes respecto a los procedimientos que utilizan actualmente numerosos autónomos.
Muchas empresas elaboran sus facturas mediante programas de ofimática, las guardan en PDF y las envían por correo electrónico.
Sin embargo, una factura en PDF no equivale necesariamente a una factura electrónica estructurada conforme al nuevo sistema obligatorio.
La normativa establece requisitos técnicos para que la información pueda intercambiarse y procesarse electrónicamente.
Esto facilita que los datos puedan integrarse en los sistemas de gestión de las empresas sin necesidad de introducirlos manualmente.
¿Qué ocurrirá durante el período de transición?
La Agencia Tributaria establece que los empresarios y profesionales incluidos en la primera fase deberán acompañar las facturas electrónicas que emitan con un documento PDF que garantice su legibilidad durante los primeros doce meses.
Esta medida pretende facilitar la adaptación de los destinatarios que todavía no estén obligados a utilizar plenamente el nuevo sistema.
Por tanto, el PDF seguirá teniendo utilidad durante la transición, aunque no sustituirá por sí solo las obligaciones de facturación electrónica estructurada.
Las empresas también tendrán que informar sobre los pagos de las facturas
La nueva normativa no se limita a modificar la forma de emitir documentos.
También introduce obligaciones relacionadas con la comunicación de determinados estados de las facturas y sus pagos.
El objetivo es mejorar la trazabilidad de las operaciones comerciales y disponer de información sobre los plazos de pago.
Este aspecto resulta especialmente relevante para combatir la morosidad en las relaciones entre empresas.
¿Cuándo será obligatorio comunicar los pagos?
El calendario de estas obligaciones presenta diferencias respecto al de emisión y recepción de facturas.
|
Fecha |
Obligación de comunicar estados y pagos |
|---|---|
|
6 de octubre de 2027 |
Empresarios y profesionales que superen el umbral de 8 millones de euros previsto en la normativa. |
|
6 de octubre de 2028 |
Resto de empresarios y profesionales que sean personas jurídicas o entidades. |
|
6 de octubre de 2029 |
Resto de empresarios y profesionales que sean personas físicas o entidades en régimen de atribución de rentas. |
Por tanto, determinados autónomos personas físicas dispondrán de un plazo adicional para cumplir con las obligaciones de comunicación de estados y pagos.
Esta ampliación no retrasa hasta 2029 su obligación general de emitir y recibir facturas electrónicas, que comenzará en 2028 cuando estén incluidos en la segunda fase.
La distinción es importante para interpretar correctamente el calendario oficial.
Factura electrónica obligatoria y VeriFactu: ¿son lo mismo?
La coincidencia de distintas reformas relacionadas con la facturación ha generado confusión entre autónomos y empresas.
Dos de los conceptos que aparecen con mayor frecuencia son la factura electrónica obligatoria y VeriFactu.
Aunque ambos forman parte del proceso de digitalización de las obligaciones empresariales, no son exactamente el mismo sistema.
Factura electrónica obligatoria
La factura electrónica B2B regula principalmente cómo deben emitirse, transmitirse y recibirse determinadas facturas entre empresarios y profesionales.
También incorpora obligaciones relacionadas con la información sobre los estados de las facturas y sus pagos.
VeriFactu
VeriFactu se relaciona con los requisitos que deben cumplir determinados sistemas informáticos de facturación para garantizar la integridad, conservación, trazabilidad e inalterabilidad de los registros.
Su regulación responde a una finalidad diferente.
Por ello, una empresa puede necesitar analizar ambas normativas y comprobar qué obligaciones le corresponden.
Las fechas de implantación de la factura electrónica B2B no deben confundirse con los plazos aplicables a los sistemas informáticos de facturación.
Para conocer las obligaciones específicas de VeriFactu, es necesario consultar su normativa y calendario propios.
¿Qué deben hacer los autónomos antes de octubre de 2028?
Aunque la segunda fase de implantación no comenzará hasta octubre de 2028, los pequeños negocios pueden aprovechar este período para preparar sus procedimientos.
No se trata necesariamente de contratar inmediatamente un nuevo programa.
Lo importante es conocer qué operaciones estarán afectadas y qué cambios serán necesarios.
Revisar cómo se emiten actualmente las facturas
El primer paso consiste en identificar el sistema utilizado.
Algunos autónomos emplean programas de facturación, mientras que otros elaboran sus documentos mediante hojas de cálculo o herramientas de ofimática.
Conviene comprobar si el procedimiento actual permitirá adaptarse a las nuevas obligaciones.
Identificar las operaciones con otras empresas
También resulta útil revisar qué porcentaje de la facturación corresponde a clientes particulares y qué parte procede de relaciones comerciales con empresarios y profesionales.
Esta información permitirá determinar el impacto de la normativa.
Consultar las soluciones disponibles
Los contribuyentes podrán valorar las herramientas privadas y la solución pública de facturación electrónica.
La elección dependerá del volumen de operaciones, la organización administrativa y las necesidades de cada negocio.
Preparar la gestión de facturas recibidas
La adaptación no afectará únicamente a las facturas emitidas.
Los empresarios y profesionales incluidos en el ámbito de aplicación también deberán poder recibir facturas electrónicas mediante los canales admitidos.
Por ello, conviene revisar cómo se reciben, registran y archivan actualmente las facturas de los proveedores.
¿Qué ocurre si una empresa no se adapta a tiempo?
El incumplimiento de las obligaciones de facturación electrónica puede dar lugar a consecuencias legales.
Sin embargo, es importante evitar afirmaciones genéricas sobre sanciones automáticas.
La existencia de una infracción, su calificación y las posibles consecuencias dependerán de la normativa aplicable y de las circunstancias concretas.
Además, deben distinguirse las obligaciones de facturación electrónica B2B de otros incumplimientos relacionados con la emisión de facturas, los registros tributarios o los programas informáticos.
Por tanto, no sería correcto afirmar que cualquier retraso en la adaptación conllevará necesariamente una multa de una cantidad determinada.
La recomendación para empresas y profesionales es revisar con antelación sus obligaciones y los requisitos técnicos aplicables.
Preguntas frecuentes sobre la factura electrónica obligatoria
¿Cuándo entra en vigor la factura electrónica obligatoria para autónomos?
Para los empresarios y profesionales incluidos en la segunda fase, la obligación general de emitir y recibir facturas electrónicas comenzará el 6 de octubre de 2028.
Los contribuyentes que superen el umbral de volumen de operaciones establecido deberán adaptarse desde el 6 de octubre de 2027.
¿Qué empresas deberán utilizarla en 2027?
Las que hayan superado los 8 millones de euros de volumen de operaciones a efectos del IVA durante el año natural inmediatamente anterior, conforme a los requisitos previstos en la normativa.
¿Los autónomos tendrán que pagar por un programa?
No necesariamente.
La normativa contempla una solución pública de facturación electrónica que podrá utilizarse como alternativa a las plataformas privadas.
¿Se podrán seguir enviando facturas en PDF?
Un PDF ordinario no sustituye por sí solo una factura electrónica estructurada cuando esta sea obligatoria.
Durante determinados períodos transitorios se prevé acompañar las facturas electrónicas con documentos PDF para facilitar su lectura.
¿La factura electrónica será obligatoria para vender a particulares?
La nueva obligación general B2B se centra en determinadas operaciones entre empresarios y profesionales.
Las ventas a consumidores particulares no quedan incluidas automáticamente en ese ámbito.
¿Factura electrónica y VeriFactu son lo mismo?
No. Son regulaciones diferentes, aunque ambas afectan a la digitalización de los procesos de facturación.
La factura electrónica obligatoria entra en una nueva fase
La publicación de la Orden HAC/1028/2026 supone un avance importante en la implantación de la factura electrónica obligatoria en España.
Después de años de desarrollo normativo, los empresarios y profesionales disponen de un calendario concreto para organizar su adaptación.
Las primeras obligaciones comenzarán el 6 de octubre de 2027 para los contribuyentes que superen el umbral de 8 millones de euros, mientras que el resto de empresarios y profesionales incluidos en el sistema deberán adaptarse, con carácter general, desde el 6 de octubre de 2028.
Además, las obligaciones de comunicación de estados y pagos tendrán un calendario específico, que se extenderá hasta octubre de 2029 para determinados contribuyentes.
La nueva regulación también introduce una solución pública de facturación electrónica y establece las bases para el intercambio de información entre plataformas.
Para autónomos y pequeñas empresas, el principal reto será identificar las operaciones afectadas y adaptar sus procedimientos administrativos sin confundir esta obligación con otros cambios normativos, como VeriFactu.
La información oficial puede consultarse en el calendario de implantación de la Agencia Tributaria y en la Orden HAC/1028/2026 publicada en el BOE.