Factura con IVA incorrecto: cómo corregirla en 2026
Factura con IVA incorrecto
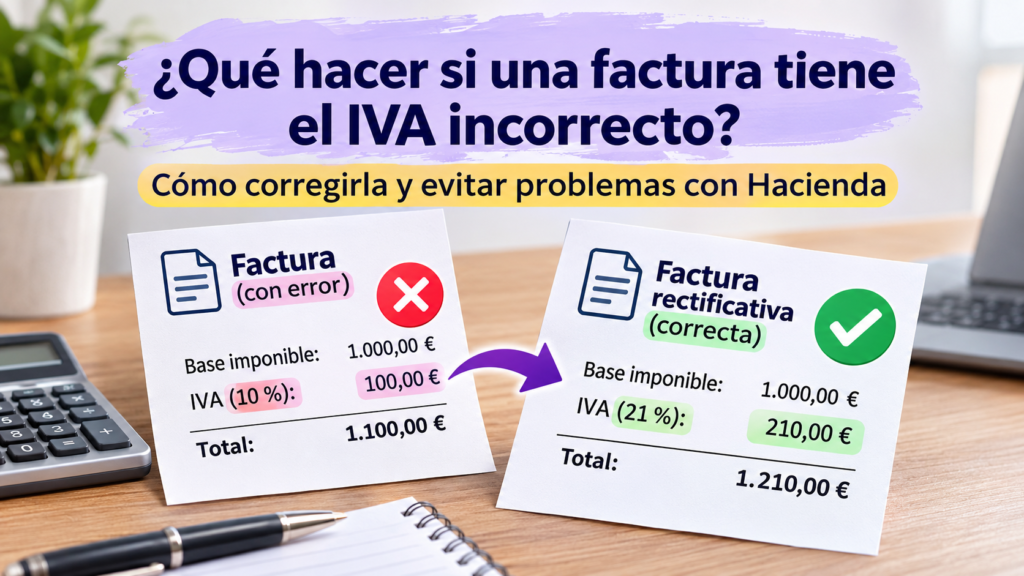
¿Qué hacer si una factura tiene el IVA incorrecto? Cómo corregirla y evitar problemas con Hacienda
Equivocarse al aplicar el IVA en una factura es más habitual de lo que parece. Un autónomo puede utilizar el 10 % cuando correspondía el 21 %, calcular mal la base imponible o emitir una factura con un importe de IVA superior al que realmente debía cobrar.
Aunque estos errores pueden generar dudas, una factura con el IVA incorrecto se puede corregir. Lo importante es identificar el problema, utilizar el procedimiento adecuado y comprobar si afecta a una declaración tributaria que ya se ha presentado.
En esta guía te explicamos cómo corregir una factura con el IVA mal aplicado, cuándo debes emitir una factura rectificativa, qué ocurre si ya has presentado el modelo 303 y cómo evitar problemas con Hacienda.
¿Qué ocurre si una factura tiene el IVA incorrecto?
Cuando emites una factura, debes aplicar el tratamiento fiscal que corresponda a la operación. Esto implica determinar si está sujeta a IVA, si existe alguna exención y, cuando proceda, qué tipo impositivo debes utilizar.
En España, los tipos de IVA más habituales son el 21 % (general), el 10 % (reducido) y el 4 % (superreducido). También existen operaciones exentas, no sujetas y supuestos con tratamientos específicos.
Aplicar un tipo incorrecto puede provocar que cobres al cliente más o menos de lo que corresponde y trasladar el error a tus declaraciones fiscales.
Por ejemplo, si prestas un servicio por 1.000 € de base imponible y aplicas el 10 % cuando corresponde el 21 %, la diferencia es de 110 €:
|
Concepto |
Factura incorrecta |
Factura correcta |
|
Base imponible |
1.000 € |
1.000 € |
|
Tipo de IVA |
10 % |
21 % |
|
Cuota de IVA |
100 € |
210 € |
|
Total |
1.100 € |
1.210 € |
Errores de IVA más habituales en una factura
Aplicar un porcentaje equivocado
Puede ocurrir cuando se aplica el 10 % a un servicio sujeto al 21 %, cuando se utiliza el tipo general para una operación que tiene derecho a un tipo reducido o cuando se confunde una operación exenta con otra que debe repercutir IVA. El porcentaje depende de la naturaleza de la operación, no de una elección del emisor.
Calcular mal la cuota de IVA
Para una base imponible de 850 € y un IVA del 21 %, el cálculo correcto es 850 × 0,21 = 178,50 € de IVA, y el total es 1.028,50 €.
Confundir el precio con IVA y sin IVA
Si acuerdas un precio final de 121 € con IVA del 21 % incluido, la base imponible no es 121 €. La fórmula correcta es 121 ÷ 1,21 = 100 € de base; el IVA es 21 €. No debes volver a añadir el 21 % sobre un precio que ya lo incluye.
Aplicar IVA a una operación exenta o no sujeta
Antes de corregir la factura, comprueba el tratamiento fiscal correcto: las operaciones exentas y las no sujetas no son equivalentes y pueden tener consecuencias distintas.
Desglosar mal una factura con varios tipos
Cuando una factura reúne operaciones sujetas a tipos diferentes, hay que identificar la base y la cuota correspondiente a cada una. No se debe aplicar un único porcentaje a toda la factura si las operaciones tributan de forma distinta.
¿Cómo corregir una factura con el IVA mal aplicado?
Si todavía es un borrador
Si la factura aún no se ha expedido, corrige la base imponible, el tipo, la cuota y el total antes de emitirla. Revisa también el resto de datos obligatorios.
Si ya se ha expedido
Cuando la factura ya está expedida y la cuota se determinó incorrectamente, normalmente corresponde emitir una factura rectificativa. No es recomendable sustituir silenciosamente la factura original por otra con el mismo número y diferentes importes.
Si el cliente ya ha pagado
El pago no impide rectificar. Si cobraste menos IVA del debido, hay que determinar cómo regularizar la diferencia y si puede reclamarse al cliente; si cobraste de más, puede proceder devolver el exceso. La obligación fiscal y el derecho a reclamar al cliente no siempre coinciden.
¿Qué es una factura rectificativa y cuándo debes emitirla?
Una factura rectificativa corrige determinados errores de una factura expedida anteriormente. Su regulación se encuentra principalmente en el artículo 15 del Reglamento de facturación, aprobado por el Real Decreto 1619/2012.
Con carácter general, debe emitirse cuando la factura original no cumple los requisitos exigidos, cuando las cuotas repercutidas se determinaron incorrectamente o cuando se producen determinadas circunstancias que obligan a modificar la base imponible.
¿Qué datos debe contener?
Debe tener numeración y serie propias, fecha de expedición, identificación de la factura rectificada cuando proceda, datos del emisor y destinatario, descripción de la operación e importes que permitan identificar la corrección. La normativa admite distintas formas de expresar la rectificación.
¿Hay que borrar la factura original?
No. La factura original y la rectificativa deben conservarse para justificar qué se facturó inicialmente y cómo se corrigió. También deben mantenerse coherentes los libros registro y las declaraciones.
Ejemplo: aplicaste el 10 % cuando correspondía el 21 %
Supongamos una operación con 1.500 € de base imponible. La factura inicial reflejaba 150 € de IVA (10 %) y un total de 1.650 €. Sin embargo, correspondía aplicar el 21 %:
|
Concepto |
Importe correcto |
|
Base imponible |
1.500 € |
|
IVA del 21 % |
315 € |
|
Total |
1.815 € |
Diferencia de IVA: 315 − 150 = 165 €. Debes emitir la rectificación correspondiente y analizar cómo regularizar la cuota. Si el cliente ya pagó, habrá que valorar si procede reclamar la diferencia conforme a las reglas de repercusión y al acuerdo contractual.
¿Qué pasa si has cobrado más IVA del que correspondía?
Imagina una operación de 2.000 € de base imponible sujeta al 10 % a la que aplicaste por error el 21 %. Cobraste 420 € de IVA cuando correspondían 200 €: has repercutido 220 € de más.
Debes corregir la factura y revisar la regularización fiscal y, en su caso, la devolución del exceso al destinatario. No basta con devolver dinero sin documentar la corrección.
¿Qué ocurre si ya has presentado el modelo 303?
El modelo 303 recoge las cuotas de IVA devengado y las cuotas soportadas deducibles. Si la factura errónea ya se declaró, hay que analizar su efecto sobre la autoliquidación.
Si ingresaste menos IVA del debido
Cuando el error provoca un ingreso inferior al correcto, puede ser necesaria una autoliquidación rectificativa. El procedimiento depende del período, de la naturaleza del error y de las reglas aplicables.
Si ingresaste más IVA del debido
Existen mecanismos de corrección, pero deben distinguirse los errores de la declaración y las modificaciones de cuotas repercutidas. Una factura rectificativa no obliga siempre a modificar la autoliquidación original.
¿Se puede corregir en el trimestre siguiente?
En determinados supuestos sí, pero no existe una regla general que permita trasladar cualquier error al trimestre siguiente. Hay que diferenciar entre rectificar la factura y regularizar el impuesto conforme a la Ley del IVA.
¿Cuánto tiempo tienes para corregir una factura?
El artículo 15 del Reglamento de facturación exige expedir la rectificativa tan pronto como se tenga constancia de la circunstancia que obliga a rectificar y contempla un límite general de cuatro años en los términos previstos legalmente.
Este plazo no debe confundirse con los requisitos de modificación de bases imponibles, rectificación de cuotas repercutidas o repercusión del impuesto. El artículo 89 de la Ley del IVA contiene reglas específicas que también pueden resultar aplicables.
¿Puede Hacienda sancionarte por aplicar mal el IVA?
Un error no implica automáticamente una sanción, pero Hacienda puede exigir la regularización de las cantidades debidas. Las consecuencias dependen de la naturaleza del error, su efecto en el impuesto, la existencia de actuaciones administrativas y los requisitos legales para apreciar una infracción.
Una regularización fuera de plazo también puede conllevar recargos o intereses cuando procedan. Corregir el error cuanto antes suele ser preferible a dejarlo sin resolver.
¿Qué hacer si recibes una factura de un proveedor con el IVA incorrecto?
Contacta con el proveedor para que revise la operación y, si confirma el error, emita la factura rectificativa que corresponda.
¿Puedes deducirte un IVA cobrado incorrectamente?
No debes asumir que todo el IVA desglosado es deducible. La deducción está sometida a requisitos materiales y formales. Si se repercutió una cuota superior a la legalmente procedente, solicita la corrección y revisa el efecto en tu contabilidad y declaraciones.
Cómo evitar errores de IVA al emitir facturas
Comprueba el tipo aplicable
Antes de facturar, revisa si corresponde el tipo general, un tipo reducido, una exención u otro tratamiento específico. Es especialmente importante al comenzar a prestar servicios nuevos.
Diferencia la base imponible del precio final
Si la base es de 300 € y el IVA es del 21 %, la cuota es 300 × 0,21 = 63 € y el precio final 363 €. Si partes del precio final, la base se obtiene dividiendo: 363 ÷ 1,21 = 300 €.
Utiliza una calculadora de IVA
Antes de emitir una factura, comprueba la base, la cuota y el total con la calculadora de IVA de CalculandoIVA.es.
Revisa las facturas antes de presentar el modelo 303
Comprueba que las facturas expedidas están registradas, los tipos y cuotas son correctos, las rectificativas se han contabilizado y los importes coinciden con los registros fiscales.
Preguntas frecuentes sobre facturas con el IVA incorrecto
¿Puedo modificar una factura después de enviarla?
Si ya se ha expedido y contiene un error que exige rectificación, lo habitual es emitir una factura rectificativa, sin modificar silenciosamente el original.
¿Qué pasa si puse el 10 % en lugar del 21 %?
Debes corregir la cuota y comprobar si corresponde regularizar alguna declaración. También habrá que analizar si procede reclamar al cliente la diferencia.
¿Puedo rectificar una factura que ya está pagada?
Sí. El pago no impide la rectificación cuando existe una causa legal.
¿Hay que volver a presentar el modelo 303?
No necesariamente. Depende del motivo de la rectificación, del período afectado y de las reglas de regularización.
¿Quién emite la factura rectificativa?
Con carácter general, quien expidió la factura original y está obligado a corregirla.
¿Puede tener importe negativo?
Sí, en determinados supuestos la rectificación puede reflejar importes negativos, siempre que se identifique correctamente la corrección.
¿Qué pasa si descubro el error años después?
Debes comprobar los plazos y requisitos aplicables según la fecha, el tipo de error y el procedimiento de rectificación.
¿Una factura con IVA incorrecto es automáticamente inválida?
No necesariamente. Sus efectos deben analizarse según el error y las circunstancias, pero no debes dar por correctos sus datos fiscales sin revisarlos.
Conclusión: cómo actuar si has emitido una factura con el IVA equivocado
Lo primero es identificar el error y calcular cuál debería haber sido la cuota correcta. Cuando la factura ya está expedida, normalmente será necesario emitir una rectificativa y revisar si el error afecta a alguna autoliquidación.
Rectificar una factura y corregir una declaración de IVA no son exactamente lo mismo. Cada actuación tiene requisitos propios.
Para evitar errores matemáticos, utiliza la calculadora de CalculandoIVA.es antes de emitir tus facturas. Una facturación correcta facilita la contabilidad y reduce las incidencias fiscales.