IVA tercer trimestre 2026: modelos y plazos para autónomos
IVA tercer trimestre 2026
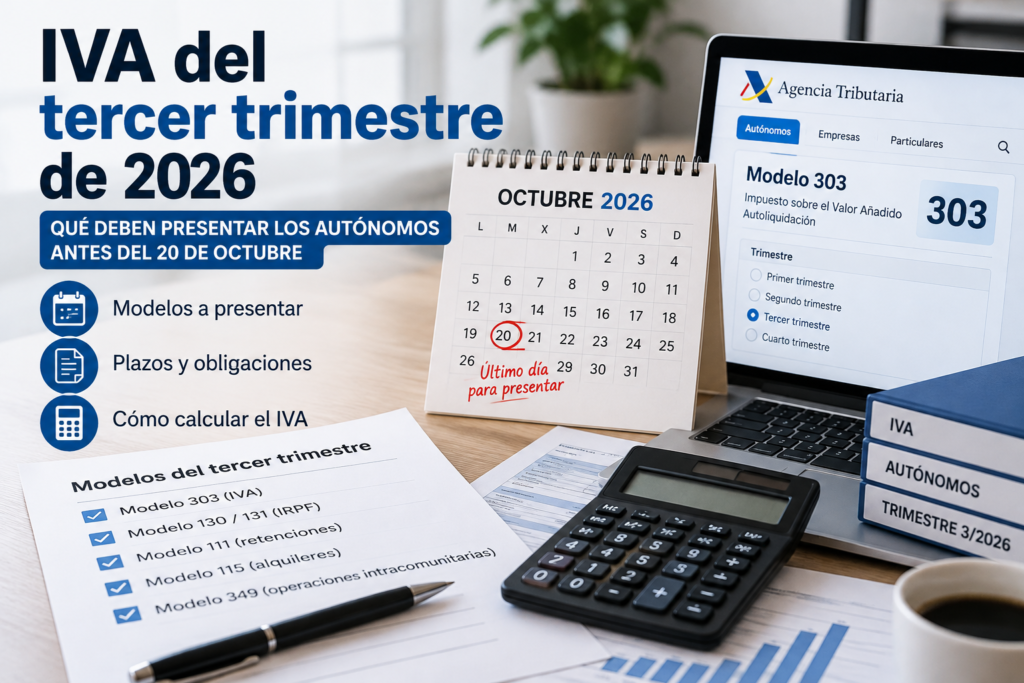
El calendario fiscal de octubre de 2026 entra en una de sus semanas más importantes para autónomos y pequeñas empresas. El próximo 20 de octubre finaliza el plazo general para presentar las declaraciones correspondientes al tercer trimestre del año, entre ellas el modelo 303 del IVA. Sin embargo, quienes quieran domiciliar el pago deberán prestar atención a una fecha anterior: el 15 de octubre.
La declaración del IVA del tercer trimestre de 2026 es una de las principales obligaciones fiscales de octubre para miles de trabajadores autónomos y empresas en España.
Entre el 1 y el 20 de octubre, los contribuyentes obligados a presentar declaraciones trimestrales deben regularizar determinadas operaciones realizadas durante julio, agosto y septiembre.
Aunque el modelo 303 concentra buena parte de la atención, no es el único documento que puede resultar obligatorio. Dependiendo de la actividad económica, también pueden tener que presentarse declaraciones relacionadas con el IRPF, las retenciones practicadas o las operaciones intracomunitarias.
Conocer los plazos, comprobar las facturas y revisar correctamente los gastos deducibles resulta fundamental para evitar errores en la liquidación.
¿Cuándo se presenta el IVA del tercer trimestre de 2026?
El plazo de presentación del modelo 303 correspondiente al tercer trimestre de 2026 comenzó el 1 de octubre y finaliza el martes 20 de octubre.
La declaración comprende las operaciones realizadas entre el 1 de julio y el 30 de septiembre de 2026.
No obstante, existe una diferencia importante entre presentar la autoliquidación y domiciliar su pago.
Trámite | Fecha límite |
|---|---|
Presentación del modelo 303 del tercer trimestre | 20 de octubre de 2026 |
Domiciliación bancaria del modelo 303 | 15 de octubre de 2026 |
Presentación trimestral del modelo 130 | 20 de octubre de 2026 |
Presentación trimestral del modelo 131 | 20 de octubre de 2026 |
Presentación trimestral de los modelos 111 y 115 | 20 de octubre de 2026 |
Estos plazos corresponden al calendario general aplicable a los modelos indicados. La Agencia Tributaria confirma las fechas en su calendario de domiciliaciones y presentación de autoliquidaciones de 2026.
¿Qué ocurre si se supera el plazo para domiciliar el IVA?
Un autónomo que quiera pagar el resultado de su declaración mediante domiciliación bancaria deberá realizar el trámite dentro del plazo establecido.
Para el tercer trimestre de 2026, ese plazo termina el 15 de octubre.
Sin embargo, superar la fecha de domiciliación no significa que haya terminado el plazo para presentar el IVA.
Hasta el 20 de octubre todavía es posible presentar la autoliquidación utilizando las modalidades de pago que estén disponibles para el contribuyente.
Por tanto, conviene distinguir ambas fechas para evitar confusiones.
Modelo 303: quién está obligado a presentar la declaración trimestral del IVA
El modelo 303 es la autoliquidación utilizada para declarar el Impuesto sobre el Valor Añadido.
Con carácter general, deben presentarlo los empresarios y profesionales sujetos a esta obligación, de acuerdo con el régimen de IVA aplicable a su actividad.
En el régimen general, permite determinar la diferencia entre el IVA repercutido en las operaciones realizadas y el IVA soportado que resulte fiscalmente deducible.
No obstante, no todos los trabajadores autónomos están obligados a presentar declaraciones trimestrales de IVA.
Existen actividades exentas y regímenes especiales que pueden modificar las obligaciones de presentación. Además, determinados contribuyentes tienen un período de liquidación mensual.
Por ejemplo, los contribuyentes incluidos en el Registro de Devolución Mensual (REDEME) presentan sus autoliquidaciones con periodicidad mensual.
La Agencia Tributaria establece que, con carácter general, las autoliquidaciones trimestrales del modelo 303 se presentan durante los veinte primeros días de abril, julio y octubre, mientras que el cuarto trimestre se declara en enero del año siguiente.
Cómo calcular el IVA del tercer trimestre de 2026
Una de las principales dudas al preparar la declaración trimestral es cómo determinar el importe que debe ingresarse.
En el régimen general, el cálculo parte de dos conceptos fundamentales: el IVA repercutido y el IVA soportado deducible.
IVA repercutido: el impuesto cobrado a los clientes
El IVA repercutido es el impuesto que un empresario o profesional incorpora a sus facturas cuando realiza operaciones sujetas y no exentas.
Por ejemplo, un autónomo que presta servicios sujetos al tipo general del 21 % y factura una base imponible de 5.000 euros habrá repercutido 1.050 euros de IVA.
Ese importe forma parte del impuesto que debe declarar, aunque su liquidación definitiva dependerá del resto de operaciones y circunstancias aplicables.
IVA soportado: el impuesto pagado en compras y gastos
El IVA soportado es el que aparece en las facturas de compras y servicios recibidos.
Sin embargo, no todo el IVA soportado puede deducirse automáticamente.
Para que exista derecho a deducción deben cumplirse los requisitos legales correspondientes, entre ellos la vinculación de los bienes o servicios con la actividad económica y las condiciones de justificación documental.
Ejemplo práctico de cálculo del IVA trimestral
Imaginemos un profesional autónomo que, durante julio, agosto y septiembre, ha registrado las siguientes operaciones:
Concepto | Importe |
|---|---|
Base imponible de las ventas | 12.000 € |
IVA repercutido al 21 % | 2.520 € |
Base imponible de gastos deducibles | 4.000 € |
IVA soportado deducible al 21 % | 840 € |
Resultado de la liquidación | 1.680 € |
En este supuesto simplificado, el resultado sería de 1.680 euros a ingresar.
El cálculo se obtiene restando el IVA soportado deducible del IVA repercutido:
2.520 € − 840 € = 1.680 €
Este ejemplo presupone que todas las operaciones tributan al 21 %, que el IVA de los gastos es íntegramente deducible y que no existen ajustes, saldos anteriores pendientes de compensar ni otras circunstancias que modifiquen el resultado.
En situaciones reales pueden intervenir diferentes tipos impositivos, operaciones exentas, regularizaciones y regímenes especiales.
Por ello, es importante revisar la información antes de presentar la autoliquidación.
¿Qué ocurre si el modelo 303 sale negativo?
No todas las declaraciones trimestrales de IVA terminan con una cantidad a pagar.
En determinados períodos, un negocio puede haber soportado más IVA deducible del que ha repercutido.
Esta situación puede producirse, por ejemplo, cuando se realizan inversiones importantes, se adquiere equipamiento o disminuye temporalmente la facturación.
IVA a compensar
Cuando el resultado de la liquidación es negativo, en el régimen general trimestral lo habitual es que el importe quede pendiente de compensación en declaraciones posteriores.
Por ejemplo, si un autónomo obtiene un resultado negativo de 350 euros en el tercer trimestre, podrá aplicar ese saldo conforme a las reglas de compensación correspondientes.
Es importante no confundir esta situación con una devolución inmediata.
¿Se puede solicitar la devolución del IVA en octubre?
Con carácter general, los contribuyentes que presentan el IVA trimestral solicitan, cuando procede, la devolución del saldo a su favor al finalizar el último período de liquidación del año.
Existen excepciones, como determinados contribuyentes acogidos al régimen de devolución mensual.
Por tanto, un resultado negativo en el modelo 303 del tercer trimestre no implica que Hacienda vaya a ingresar automáticamente ese dinero en la cuenta bancaria del autónomo.
Qué otros modelos deben presentar los autónomos en octubre de 2026
Además del modelo 303, el calendario fiscal de octubre incluye otras obligaciones que dependen de la situación particular de cada contribuyente.
Modelo 130: pagos fraccionados del IRPF
El modelo 130 permite realizar pagos fraccionados del Impuesto sobre la Renta de las Personas Físicas para determinados contribuyentes que desarrollan actividades económicas en estimación directa.
No todos los profesionales están obligados a presentarlo.
Entre las excepciones se encuentran determinados profesionales cuyas actividades cumplen los requisitos legales relativos a los ingresos sometidos a retención.
Modelo 131: autónomos en estimación objetiva
El modelo 131 corresponde a los pagos fraccionados del IRPF de quienes desarrollan actividades acogidas al método de estimación objetiva, conocido habitualmente como módulos.
Su presentación depende de que el contribuyente esté sujeto a este sistema y de sus circunstancias fiscales.
Modelo 111: retenciones practicadas
Este modelo se utiliza para declarar e ingresar determinadas retenciones e ingresos a cuenta.
Puede afectar, por ejemplo, a empresarios que tengan trabajadores contratados o que satisfagan determinadas rentas profesionales sujetas a retención.
Modelo 115: retenciones por alquileres
Los empresarios y profesionales que satisfacen rentas por el arrendamiento de determinados inmuebles urbanos pueden estar obligados a presentar el modelo 115.
La obligación depende de que el alquiler esté sujeto a retención y no resulte aplicable alguna de las excepciones previstas.
Modelo 349: operaciones intracomunitarias
Los autónomos y empresas que realizan determinadas operaciones con otros Estados miembros de la Unión Europea pueden estar obligados a presentar la declaración recapitulativa de operaciones intracomunitarias.
El modelo 349 tiene reglas específicas sobre periodicidad y presentación, por lo que no debe asumirse que todos los contribuyentes lo presentan trimestralmente.
En definitiva, estar dado de alta como autónomo no implica tener que presentar todos estos modelos.
Cada obligación depende de la actividad, el régimen tributario y las operaciones realizadas.
Qué gastos se pueden deducir en la declaración del IVA
La deducción del IVA soportado es uno de los aspectos que más dudas genera entre los trabajadores autónomos.
La normativa exige que las cuotas soportadas cumplan determinados requisitos para poder deducirse.
No basta con haber realizado un gasto ni con disponer de un justificante de pago.
Gastos que pueden generar derecho a deducción
Dependiendo de la actividad y del cumplimiento de los requisitos legales, pueden resultar deducibles las cuotas de IVA correspondientes a:
- Material y suministros utilizados en el negocio.
- Equipos informáticos y herramientas profesionales.
- Servicios de asesoramiento y gestoría.
- Alquiler de locales afectos a la actividad.
- Publicidad y determinados servicios digitales.
- Compras de mercancías destinadas a la venta.
El derecho a deducir dependerá de las circunstancias concretas de cada operación.
¿Se puede deducir el IVA del coche o del combustible?
Los vehículos y sus gastos asociados requieren especial atención.
La Ley del IVA contempla reglas específicas sobre la afectación de vehículos a la actividad empresarial o profesional.
En determinados supuestos existe una presunción de afectación del 50 % para vehículos automóviles de turismo, sin perjuicio de las circunstancias y pruebas que correspondan.
Esto no significa que cualquier autónomo pueda deducirse automáticamente la mitad del IVA de cualquier vehículo o gasto relacionado.
También deben examinarse los requisitos aplicables al combustible, las reparaciones y otros servicios.
La importancia de conservar las facturas
Para ejercer correctamente el derecho a deducción es fundamental disponer de la documentación exigida.
Con carácter general, la factura constituye el documento justificativo principal, aunque existen reglas y supuestos específicos.
Los tickets o justificantes de pago no sustituyen automáticamente una factura válida a efectos de deducción.
Antes de presentar el modelo 303, conviene comprobar que las facturas recibidas contienen los datos necesarios y corresponden realmente a operaciones relacionadas con la actividad.
Qué sucede si presentas el IVA fuera de plazo
Presentar el modelo 303 después del 20 de octubre puede tener consecuencias diferentes según las circunstancias.
No es lo mismo presentar voluntariamente una autoliquidación fuera de plazo que hacerlo después de recibir un requerimiento de la Administración.
Tampoco tiene las mismas consecuencias una declaración con resultado a ingresar que otra sin importe a pagar.
Presentación fuera de plazo sin requerimiento previo
Cuando una autoliquidación con resultado a ingresar se presenta voluntariamente fuera de plazo, sin requerimiento previo, puede resultar aplicable el régimen de recargos establecido en la Ley General Tributaria.
Con carácter general, el recargo es del 1 %, más otro 1 % adicional por cada mes completo de retraso durante los primeros doce meses.
Una vez transcurridos más de doce meses, el régimen cambia y pueden exigirse intereses de demora en los términos legalmente establecidos.
Estos recargos tienen sus propias reglas y posibles reducciones, por lo que deben analizarse según el caso.
Declaraciones sin cantidad a ingresar
Si la autoliquidación presentada fuera de plazo no determina una cantidad a ingresar, puede existir un régimen sancionador diferente.
Por ello, no debe darse por hecho que presentar tarde una declaración sin actividad o con resultado negativo carece de consecuencias.
Cinco errores que conviene revisar antes de presentar el modelo 303
La proximidad del vencimiento puede provocar que algunos contribuyentes preparen sus declaraciones con poco margen.
Sin embargo, una revisión previa permite detectar incidencias que pueden afectar al resultado.
1. Olvidar facturas emitidas durante el trimestre. Es importante comprobar que las operaciones se han incluido en el período que corresponda según las reglas de devengo y el régimen aplicable.
2. Deducir gastos sin cumplir los requisitos legales. No todos los gastos profesionales permiten deducir el IVA soportado.
3. Confundir el IVA con el IRPF. El modelo 303 y los modelos 130 o 131 responden a obligaciones tributarias diferentes.
4. No comprobar los saldos pendientes de compensación. Cuando existen importes de períodos anteriores, deben revisarse antes de calcular el resultado final.
5. Esperar hasta el último día para domiciliar el pago. En octubre de 2026, la fecha límite de domiciliación es el día 15, cinco días antes del vencimiento general de presentación.
Preguntas frecuentes sobre el IVA del tercer trimestre de 2026
¿Cuál es el último día para presentar el IVA del tercer trimestre?
El plazo general de presentación del modelo 303 correspondiente al tercer trimestre de 2026 finaliza el 20 de octubre de 2026.
¿Hasta cuándo se puede domiciliar el modelo 303?
La domiciliación bancaria del pago puede realizarse, con carácter general, hasta el 15 de octubre de 2026.
¿Tengo que presentar el IVA si no he facturado nada?
Depende de las obligaciones fiscales del contribuyente y de su situación censal.
Un autónomo obligado a presentar periódicamente el modelo 303 puede tener que presentar la autoliquidación aunque no haya realizado operaciones durante el trimestre.
¿El modelo 303 y el modelo 130 son lo mismo?
No.
El modelo 303 corresponde al IVA, mientras que el modelo 130 se utiliza para determinados pagos fraccionados del IRPF.
Un contribuyente puede estar obligado a presentar ambos, solamente uno o ninguno, dependiendo de su situación fiscal.
¿Qué pasa si el IVA soportado supera al repercutido?
En el régimen general trimestral, el resultado negativo puede generar un saldo pendiente de compensación en períodos posteriores, conforme a los requisitos legales.
¿Cuándo se presenta el IVA del cuarto trimestre de 2026?
La declaración correspondiente al cuarto trimestre de 2026 deberá presentarse, con carácter general, entre el 1 y el 30 de enero de 2027, sin perjuicio de las reglas sobre días inhábiles y de las particularidades aplicables.
Octubre, un mes clave para las obligaciones fiscales de los autónomos
La presentación del IVA del tercer trimestre de 2026 constituye una de las principales obligaciones fiscales de octubre para autónomos y pequeñas empresas.
El próximo 20 de octubre termina el plazo general para presentar el modelo 303 y otras declaraciones trimestrales, mientras que la domiciliación bancaria de determinadas autoliquidaciones finaliza el día 15.
Más allá de cumplir con el calendario, preparar correctamente la declaración exige revisar las facturas, identificar los gastos deducibles y comprobar las obligaciones que corresponden a cada actividad.
Una contabilidad actualizada y una adecuada planificación fiscal facilitan el cumplimiento de estas obligaciones y reducen el riesgo de errores.
Para consultar las fechas y los requisitos aplicables, los contribuyentes pueden acudir al calendario oficial del contribuyente de la Agencia Tributaria y a la información específica sobre los plazos de presentación del modelo 303 del IVA.