Gastos deducibles autónomos 2026: guía y ejemplos
Gastos deducibles autónomos 2026
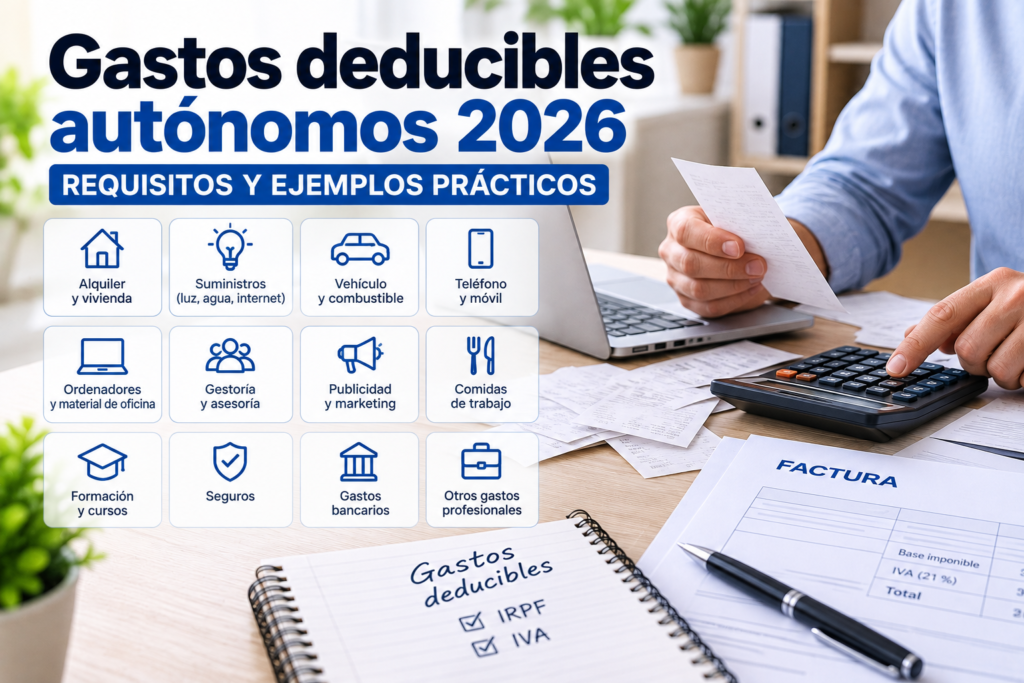
Qué gastos puede deducirse un autónomo en 2026: requisitos y ejemplos prácticos
¿Qué gastos puede deducirse un autónomo en 2026? Esta es una de las preguntas más habituales entre los trabajadores por cuenta propia. Desde el alquiler de un local hasta el teléfono móvil, el vehículo o las comidas de trabajo, existen numerosos gastos que pueden reducir la carga fiscal de una actividad. Sin embargo, no todos son deducibles ni se aplican las mismas reglas en el IRPF y en el IVA.
Conocer los gastos deducibles de los autónomos en 2026 es fundamental para calcular correctamente los impuestos y evitar errores en las declaraciones.
Cada año, miles de profesionales registran gastos relacionados con su actividad económica. El problema aparece cuando se considera que cualquier compra realizada para trabajar puede descontarse automáticamente de los impuestos.
La realidad es más compleja.
La Agencia Tributaria establece requisitos para determinar qué gastos pueden deducirse y en qué condiciones.
Además, existe una diferencia importante entre deducir un gasto en el Impuesto sobre la Renta de las Personas Físicas (IRPF) y recuperar el IVA soportado en una factura.
En esta guía analizamos los principales gastos deducibles, los requisitos que deben cumplirse y varios ejemplos prácticos.
¿Qué requisitos debe cumplir un gasto para ser deducible?
Para que un autónomo pueda deducir un gasto en el IRPF, generalmente deben cumplirse tres condiciones fundamentales.
1. Estar relacionado con la actividad económica
El gasto debe estar vinculado a la obtención de ingresos o al desarrollo de la actividad profesional.
Por ejemplo, un diseñador gráfico puede necesitar un ordenador para realizar sus trabajos, mientras que un electricista puede adquirir herramientas para prestar sus servicios.
En cambio, una compra destinada exclusivamente al uso personal no puede considerarse un gasto de la actividad.
2. Estar correctamente justificado
Es necesario disponer de documentación que permita acreditar el gasto.
La factura constituye el justificante habitual, aunque existen determinados gastos que pueden acreditarse mediante otros documentos válidos.
Conviene conservar los justificantes de pago y cualquier información que demuestre la relación del gasto con la actividad.
3. Estar registrado en la contabilidad o en los libros correspondientes
Los gastos deben anotarse correctamente en los libros registro exigibles según el régimen fiscal del contribuyente.
No basta con guardar una factura.
También es importante registrar el gasto en el período que corresponda y respetar las reglas de imputación temporal.
Importante: estos criterios se refieren principalmente al IRPF de los autónomos que determinan su rendimiento mediante estimación directa. En estimación objetiva o módulos, el cálculo funciona de manera diferente.
Diferencia entre deducir un gasto en el IRPF y deducir su IVA
Uno de los errores más frecuentes consiste en pensar que deducir un gasto y deducir el IVA de una factura significa lo mismo.
Son operaciones diferentes.
Deducción en el IRPF: permite reducir el rendimiento neto de la actividad económica, siempre que el gasto cumpla los requisitos legales.
Deducción del IVA: permite descontar determinadas cuotas de IVA soportado de las cuotas repercutidas a los clientes, conforme a las reglas del impuesto.
Ejemplo práctico
Un autónomo compra un ordenador para su actividad por 1.000 euros más un 21 % de IVA.
|
Concepto |
Importe |
|---|---|
|
Precio sin IVA |
1.000 € |
|
IVA soportado |
210 € |
|
Total factura |
1.210 € |
Si cumple los requisitos para deducir íntegramente el IVA, podrá incluir los 210 euros como IVA soportado deducible.
Por su parte, el coste del ordenador se tendrá en cuenta en el IRPF conforme a las reglas aplicables a los bienes de inversión, normalmente mediante amortización.
Por tanto, no debe confundirse el IVA deducible con el gasto fiscalmente deducible.
1. Cuota de autónomos a la Seguridad Social
Las cuotas abonadas al Régimen Especial de Trabajadores Autónomos (RETA) constituyen uno de los gastos deducibles más habituales.
En estimación directa, las cotizaciones vinculadas a la actividad pueden computarse como gasto deducible en el IRPF.
Ejemplo
Un autónomo paga 320 euros mensuales de cuota.
En doce meses habrá abonado:
320 € × 12 = 3.840 €
En condiciones ordinarias, esas cotizaciones podrán tenerse en cuenta como gasto deducible al calcular el rendimiento neto de la actividad.
No obstante, las cantidades efectivamente deducibles deben ajustarse a las cuotas correspondientes al ejercicio y a las posibles regularizaciones.
2. Alquiler de oficinas y locales comerciales
El alquiler de un local utilizado para desarrollar una actividad económica puede ser deducible.
Es el caso de una peluquería, un comercio, un taller o una oficina profesional.
Para ello, debe existir una relación directa entre el inmueble y la actividad.
También es necesario disponer de la documentación correspondiente y registrar correctamente los pagos.
Cuando el arrendamiento está sujeto a IVA, su deducción dependerá del cumplimiento de los requisitos establecidos en la normativa del impuesto.
Además, determinados alquileres de inmuebles urbanos están sujetos a obligaciones de retención y declaración mediante el modelo 115.
¿Qué ocurre si el autónomo trabaja desde casa?
Cuando una vivienda se utiliza parcialmente para desarrollar una actividad, las reglas son diferentes.
Es necesario identificar la parte del inmueble efectivamente destinada a la actividad y cumplir las condiciones de afectación exigidas.
No puede deducirse automáticamente todo el alquiler o todos los gastos de la vivienda por el simple hecho de trabajar desde casa.
3. Luz, agua, internet y otros suministros
Los suministros también pueden ser deducibles, aunque su tratamiento depende de dónde se desarrolla la actividad.
Autónomos con local propio o alquilado
Si los suministros corresponden a un establecimiento afecto a la actividad, sus gastos pueden ser deducibles conforme a las reglas generales.
Por ejemplo, una tienda puede deducir los gastos de electricidad necesarios para su funcionamiento.
Autónomos que trabajan desde su vivienda habitual
En el IRPF existe una regla específica para los gastos de suministros de la vivienda parcialmente afecta a la actividad.
Con carácter general, puede deducirse el resultado de aplicar el 30 % a la proporción de metros cuadrados destinados a la actividad respecto de la superficie total, salvo que se pruebe un porcentaje superior o inferior.
Ejemplo práctico
Un autónomo trabaja desde casa y dispone de:
- Vivienda de 100 m².
- Despacho afecto a la actividad de 20 m².
- Gastos anuales de suministros de 2.400 euros.
La proporción de superficie afecta es del 20 %.
El cálculo sería:
2.400 € × 20 % × 30 % = 144 €
En este ejemplo, el gasto deducible en el IRPF sería de 144 euros.
Este porcentaje no debe trasladarse automáticamente a la deducción del IVA, que tiene sus propias reglas.
4. Teléfono móvil e internet
El teléfono y la conexión a internet son herramientas habituales para numerosos profesionales.
Sin embargo, su deducción puede generar dudas cuando también se utilizan para fines particulares.
En el IRPF, la deducibilidad exige justificar la vinculación del gasto con la actividad y respetar las reglas de afectación aplicables.
Por ejemplo, disponer de una línea telefónica destinada exclusivamente al negocio facilita acreditar su utilización profesional.
En cambio, pretender deducir íntegramente una línea utilizada indistintamente para asuntos personales y profesionales puede generar problemas.
La deducción del IVA también requiere cumplir las condiciones específicas del impuesto.
5. Ordenadores, impresoras y material de oficina
Los equipos informáticos y el material necesario para trabajar pueden generar gastos fiscalmente deducibles.
Entre los ejemplos habituales se encuentran los ordenadores, las impresoras, el papel, los cartuchos de tinta y otros materiales de oficina.
No obstante, debe distinguirse entre los consumibles y los bienes duraderos.
Material de oficina
Los consumibles utilizados en la actividad suelen registrarse como gasto del ejercicio, siempre que cumplan los requisitos correspondientes.
Equipos informáticos
Los ordenadores y otros bienes de inversión normalmente deben deducirse en el IRPF mediante amortización.
Esto significa que su coste se distribuye fiscalmente a lo largo de varios ejercicios, salvo que resulte aplicable alguna regla especial.
Por tanto, comprar un ordenador por 1.500 euros no implica necesariamente poder deducir los 1.500 euros íntegros en el IRPF del año de adquisición.
6. Programas informáticos y suscripciones profesionales
Los programas necesarios para gestionar una actividad también pueden generar gastos deducibles.
Es el caso de las herramientas de facturación, los programas de contabilidad, las aplicaciones de diseño o las plataformas de gestión de clientes.
Las suscripciones profesionales pueden ser deducibles cuando están vinculadas a la actividad y correctamente justificadas.
El tratamiento fiscal dependerá de la naturaleza del gasto y de si se trata de un servicio periódico o de la adquisición de un activo que deba amortizarse.
Además, cuando el proveedor está establecido fuera de España, pueden existir obligaciones específicas de IVA relacionadas con las operaciones intracomunitarias o con la inversión del sujeto pasivo.
7. Gastos de gestoría y asesoramiento profesional
Los honorarios de una gestoría o asesoría contratada para llevar la contabilidad, preparar impuestos o realizar trámites relacionados con la actividad pueden ser deducibles.
También pueden serlo otros servicios profesionales necesarios para el negocio, como determinados servicios jurídicos o de consultoría.
La clave es que estén relacionados con la actividad económica.
Por ejemplo, los honorarios de una asesoría por presentar las declaraciones fiscales del negocio tienen una vinculación profesional evidente.
En cambio, los gastos correspondientes a asuntos estrictamente personales deben analizarse por separado.
8. Publicidad, marketing y página web
Los gastos destinados a promocionar un negocio pueden ser deducibles cuando están vinculados a su actividad.
Entre ellos pueden encontrarse las campañas publicitarias, los servicios de posicionamiento web, el mantenimiento de una página corporativa y la contratación de profesionales de marketing.
También pueden incluirse determinados gastos de diseño gráfico, fotografía comercial o creación de contenidos.
No obstante, algunas inversiones digitales pueden tener un tratamiento distinto al de un servicio corriente.
Por ejemplo, el desarrollo de una plataforma informática puede requerir analizar si debe registrarse como un activo amortizable.
9. Vehículo, combustible y desplazamientos
El vehículo es uno de los gastos que más controversia genera entre los autónomos.
Muchos profesionales utilizan su coche para visitar clientes, acudir a reuniones o desplazarse a diferentes centros de trabajo.
Sin embargo, utilizar un vehículo ocasionalmente para trabajar no significa que todos sus gastos sean automáticamente deducibles.
Deducción del vehículo en el IRPF
En el IRPF, la afectación de los turismos a la actividad está sometida a requisitos estrictos.
Como regla general, la utilización simultánea para fines particulares y profesionales impide considerar el vehículo afecto a la actividad, salvo en los supuestos excepcionales previstos legalmente.
Entre esos supuestos se encuentran determinadas actividades de transporte, enseñanza de conductores, representación comercial y otras contempladas en la normativa.
Deducción del IVA del vehículo
El tratamiento del IVA es diferente.
La Ley del IVA establece una presunción de afectación del 50 % para determinados vehículos automóviles de turismo utilizados en la actividad, sin perjuicio de la prueba de un porcentaje diferente y de los demás requisitos legales.
En determinadas actividades se contempla una presunción del 100 %.
Por tanto, no es correcto aplicar automáticamente la misma deducción en el IRPF y en el IVA.
¿Y el combustible?
Los gastos de combustible también deben analizarse conforme a las reglas de afectación y deducción aplicables.
Disponer de facturas y acreditar los desplazamientos profesionales resulta fundamental.
No basta con pagar el combustible con una tarjeta asociada al negocio para garantizar su deducibilidad.
10. Comidas de trabajo y gastos de manutención
Las comidas constituyen otro de los conceptos que generan más dudas.
Hay que diferenciar los gastos de atención a clientes de los gastos de manutención del propio autónomo.
Gastos de manutención del autónomo
En estimación directa, la normativa del IRPF permite deducir determinados gastos de manutención del propio contribuyente cuando se cumplen requisitos específicos.
Entre ellos, que se produzcan en establecimientos de restauración y hostelería y que se abonen utilizando medios electrónicos de pago.
Además, deben respetarse los límites cuantitativos establecidos legalmente.
Con carácter general, los límites diarios en territorio español son:
|
Situación |
Límite diario |
|---|---|
|
Sin pernocta |
26,67 € |
|
Con pernocta |
53,34 € |
Para desplazamientos al extranjero se aplican otros límites.
Estos importes no significan que cualquier comida pagada con tarjeta sea deducible.
Es necesario cumplir el resto de requisitos y justificar la relación del gasto con la actividad.
Comidas con clientes
Las comidas de negocios y otros gastos de atención a clientes deben analizarse conforme a las reglas generales del IRPF y las limitaciones que correspondan.
Además, el IVA de los gastos de restauración tiene restricciones específicas, por lo que su deducción no debe darse por supuesta.
11. Formación, cursos y congresos
Los gastos de formación pueden ser deducibles cuando están relacionados con la actividad desarrollada.
Por ejemplo, un programador que realiza un curso de actualización profesional o un asesor fiscal que asiste a un congreso especializado.
La formación debe guardar una relación justificable con la actividad económica.
No toda formación de interés personal puede considerarse automáticamente un gasto profesional.
También conviene conservar las facturas, los justificantes de inscripción y la documentación que acredite el contenido del curso.
12. Seguros relacionados con la actividad
Las primas de seguros vinculados al negocio pueden ser deducibles cuando cumplen los requisitos legales.
Entre los ejemplos habituales se encuentran los seguros de responsabilidad civil profesional y las pólizas que protegen determinados bienes afectos a la actividad.
También existen reglas específicas para los seguros de enfermedad.
Seguro médico del autónomo
En estimación directa, pueden ser deducibles las primas de seguro de enfermedad satisfechas por el autónomo correspondientes a su propia cobertura, la de su cónyuge y la de sus hijos menores de 25 años que convivan con él.
La normativa establece un límite de 500 euros anuales por cada persona o 1.500 euros por cada persona con discapacidad, siempre que se cumplan los requisitos aplicables.
Por ejemplo, si un autónomo paga 420 euros anuales por su propio seguro médico y cumple las condiciones legales, esa cantidad podría considerarse gasto deducible.
13. Gastos bancarios y comisiones
Las comisiones bancarias relacionadas con la actividad económica pueden ser deducibles.
Por ejemplo, los gastos de mantenimiento de una cuenta utilizada para el negocio o determinadas comisiones asociadas a cobros profesionales.
También pueden ser deducibles determinados intereses de financiación vinculada a la actividad, conforme a las reglas fiscales correspondientes.
Es importante distinguir los gastos financieros de las devoluciones del principal de un préstamo.
Devolver el capital prestado no equivale a registrar un gasto deducible, aunque determinados intereses sí puedan tener esa consideración.
14. Sueldos y Seguridad Social de los trabajadores
Los autónomos que tienen empleados pueden deducir los gastos laborales correspondientes a su actividad, siempre que cumplan los requisitos legales.
Entre ellos se encuentran los salarios y las cotizaciones empresariales a la Seguridad Social.
También pueden existir otros gastos de personal fiscalmente deducibles.
Estos importes deben estar correctamente documentados y registrados.
Las nóminas, los seguros sociales y los justificantes correspondientes permiten acreditar las obligaciones asumidas por el empleador.
15. Gastos de difícil justificación
Los autónomos que tributan en estimación directa simplificada pueden aplicar una deducción específica por provisiones deducibles y gastos de difícil justificación.
Con carácter general, en 2026 se aplica el 5 % sobre el rendimiento neto positivo previo, con un límite máximo de 2.000 euros anuales.
Esta regla está sujeta a las condiciones previstas en la normativa.
Ejemplo práctico
Un autónomo obtiene:
|
Concepto |
Importe |
|---|---|
|
Ingresos anuales |
45.000 € |
|
Gastos deducibles |
20.000 € |
|
Rendimiento neto previo |
25.000 € |
|
5 % de gastos de difícil justificación |
1.250 € |
|
Rendimiento tras esta deducción |
23.750 € |
En este supuesto, el autónomo podría aplicar 1.250 euros por este concepto si cumple los requisitos del régimen.
Es importante recordar que este porcentaje no se aplica indiscriminadamente a todos los autónomos.
¿Qué gastos no puede deducirse un autónomo?
No todos los desembolsos realizados durante el año pueden reducir el rendimiento fiscal de la actividad.
Entre los conceptos que, con carácter general, no son deducibles se encuentran los gastos personales, las multas y sanciones administrativas o penales, y los donativos o liberalidades que no encajen en las excepciones legalmente previstas.
Tampoco puede considerarse gasto deducible el propio pago del IRPF.
Además, la falta de documentación o la imposibilidad de acreditar la relación con la actividad puede impedir deducir determinados gastos.
Por tanto, no basta con que una compra se haya realizado durante la jornada laboral o se haya pagado desde una cuenta utilizada para el negocio.
¿Cuánto puede ahorrar un autónomo al deducir sus gastos?
El ahorro fiscal depende de las circunstancias de cada contribuyente.
En el IRPF, deducir un gasto reduce el rendimiento neto de la actividad, pero no significa recuperar íntegramente el importe desembolsado.
Ejemplo de ahorro fiscal
Imaginemos que un autónomo tiene 2.000 euros adicionales de gastos fiscalmente deducibles.
Si su tipo marginal de IRPF aplicable a esa reducción fuera del 30 %, el ahorro aproximado podría ser:
2.000 € × 30 % = 600 €
Se trata de un ejemplo simplificado.
El resultado real dependerá de la base imponible, los tipos aplicables, las circunstancias personales y otros elementos de la declaración.
Además, el tratamiento del IVA debe calcularse por separado.
Para realizar operaciones relacionadas con el impuesto, puedes utilizar nuestra calculadora de IVA y comprobar las bases imponibles y cuotas correspondientes.
Errores frecuentes al deducir gastos como autónomo
Uno de los errores más habituales consiste en registrar compras personales como gastos profesionales.
También es frecuente deducir íntegramente gastos que tienen una utilización mixta o aplicar en el IRPF porcentajes previstos para el IVA.
Otro problema aparece cuando se confunden las facturas con los simples justificantes de pago.
Un movimiento bancario puede acreditar que se ha realizado un desembolso, pero no siempre resulta suficiente para justificar fiscalmente la operación.
Asimismo, algunos autónomos olvidan aplicar correctamente las amortizaciones de los bienes de inversión.
Por último, conviene evitar deducir gastos únicamente porque otros profesionales del mismo sector lo hacen.
La deducibilidad depende de las circunstancias concretas y de los requisitos legales, no de que un gasto sea habitual en una determinada profesión.
Preguntas frecuentes sobre los gastos deducibles de los autónomos
¿Puedo deducirme el teléfono móvil si soy autónomo?
Puede ser deducible cuando está vinculado a la actividad y se cumplen las reglas de afectación y justificación correspondientes.
La utilización exclusivamente profesional facilita acreditar esa vinculación.
¿Puedo deducirme la gasolina de mi coche?
Depende de la afectación del vehículo a la actividad y del impuesto de que se trate.
Las reglas del IRPF y del IVA son diferentes, por lo que no existe una deducción general automática para todos los autónomos.
¿Puedo deducirme el alquiler de mi vivienda?
Si una parte de la vivienda está afecta a la actividad, determinados gastos pueden ser deducibles conforme a los requisitos y límites establecidos.
No puede deducirse automáticamente el alquiler completo.
¿Las comidas de trabajo son deducibles?
Determinados gastos de manutención pueden ser deducibles cuando cumplen los requisitos legales y respetan los límites aplicables.
Las comidas con clientes deben analizarse por separado.
¿Puedo deducirme un ordenador comprado para trabajar?
Sí, cuando está afecto a la actividad y cumple los requisitos correspondientes.
En el IRPF, su coste normalmente se deduce mediante amortización, salvo que resulte aplicable alguna regla especial.
¿Necesito factura para deducir un gasto?
La factura es el justificante habitual y especialmente importante para deducir el IVA.
En el IRPF, algunos gastos pueden acreditarse mediante otros documentos válidos, según su naturaleza.
¿Los autónomos en módulos pueden deducirse estos gastos?
No funcionan igual que los autónomos en estimación directa.
En estimación objetiva, el rendimiento se determina mediante los parámetros establecidos para cada actividad, por lo que no se deducen los gastos ordinarios siguiendo el mismo procedimiento.
Conclusión: deducir correctamente es tan importante como conocer los gastos
Conocer los gastos deducibles de los autónomos en 2026 permite calcular mejor los impuestos y evitar errores que pueden generar problemas con la Agencia Tributaria.
La cuota de autónomos, el alquiler de un local, determinados suministros, los servicios profesionales y los gastos necesarios para desarrollar la actividad son algunos de los conceptos que pueden tener la consideración de fiscalmente deducibles.
Sin embargo, cada gasto debe analizarse conforme a sus circunstancias.
La relación con la actividad, la documentación justificativa y el registro correcto son elementos fundamentales.
También es necesario distinguir entre la deducción del gasto en el IRPF y la deducción del IVA soportado.
La mejor estrategia fiscal no consiste en intentar deducir cualquier compra, sino en identificar y justificar correctamente todos los gastos que permite la normativa.